炒股20年,我发现一个特别有意思的规律:每一轮硬科技大行情,最先动的永远是设备,最后兑现业绩的,一定是材料。
前两年AI行情起来的时候,大家都去抢大模型、抢算力、抢晶圆厂,炒得天花乱坠。但回头看,真正业绩能落地、股价能走长牛的,反而是那些名字听起来很冷门、很多人都念不顺的上游材料公司。
电子化学品就是其中最典型的代表。很多人到现在都不知道这是个什么赛道,只知道是“芯片用的化工品”。但我告诉你,这是当前整个半导体产业链里,国产替代空间最大、业绩确定性最强、下游需求最明确的细分赛道之一。
2026年国内市场规模预计突破2350亿元,年复合增速13.8%,比全球平均增速快了整整一倍。但高端领域的国产化率,普遍还不到15%,光刻胶、电子特气这些卡脖子环节,甚至不到10%。一边是需求爆发式增长,一边是国产替代刚起步,这中间的缺口,就是行业最大的机会。
今天我就把这条赛道彻底拆碎了说,从产业链全景到细分赛道,再到10家核心代表企业,一次性给你讲透。内容全是公开信息梳理和个人观点,不构成任何投资建议。建议先点赞收藏,免得以后想找的时候翻不到。
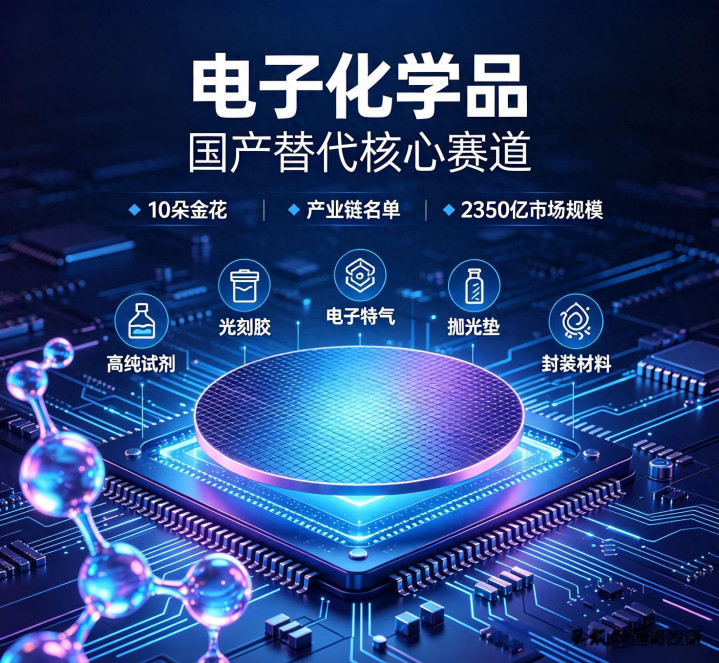
先搞懂:电子化学品不是普通化工,是芯片制造的“工业味精”
很多人觉得,电子化学品不就是化工品吗?能有什么技术含量?
大错特错。普通化工品,纯度做到99%就很不错了;但电子化学品,尤其是半导体用的,纯度要做到99.9999%,甚至99.999999999%,金属杂质要控制在0.1ppb以下——也就是十亿分之一的级别。
打个比方,就好比在一个标准游泳池里,不能有超过一粒沙子的杂质。差一点点,芯片良率就会断崖式下跌,整批晶圆直接报废。
所以这东西,别看用量不大,被称为“工业味精”,但地位极其关键。芯片制造几百道工序,从清洗、光刻、刻蚀、沉积到抛光,每一步都离不开对应的电子化学品。可以说,没有高端电子化学品,就没有先进制程芯片。
我给你组数据,你就知道这个赛道的增长有多确定:
• 2026年全球电子化学品市场规模突破720亿美元,中国市场占比超过四分之一,增速是全球的两倍;
• 国内晶圆厂产能持续扩张,2026年12英寸晶圆产能同比增长18%,直接带动上游材料需求;
• AI芯片制程升级,原来的28nm芯片只需要几十种化学品,现在7nm、5nm芯片需要上百种,用量还翻倍;
• 先进封装爆发,2.5D、3D封装带来了新一轮的材料需求增量,抛光液、光刻胶、封装材料都要加量。
更重要的是,国产替代已经从“可选项”变成了“必选项”。前几年海外断供、卡脖子的教训太深刻了,现在国内晶圆厂都在主动推国产材料验证,只要你产品能达标,就给你试产的机会。
以前是国内企业想进进不去,现在是下游客户主动拉着你一起研发。这种产业链级别的共振,以前从来没有过。
产业链全景拆解:六大赛道,每个都是千亿级的战场
电子化学品是个大类,里面分六大赛道,每个赛道的技术壁垒、国产替代进度、竞争格局都完全不一样。我给你挨个拆解,看完你就知道哪里机会最大。
第一大赛道:湿电子化学品——芯片的“清洗液”,替代进度最快
湿电子化学品就是芯片制造里用的各种高纯试剂,双氧水、硫酸、磷酸、氨水这些,主要用来清洗晶圆、刻蚀电路。
这个赛道是目前国产替代进度最快的。中低端的G3、G4级别,国产化率已经做到75%左右,基本能自给自足了。但最高端的G5级别,也就是12英寸先进制程用的,国产化率还只有12%左右,主要还是巴斯夫、三菱化学这些海外巨头说了算。
市场规模方面,2026年国内湿电子化学品市场规模预计接近200亿元,年复合增速12%。别看总量不大,但这是半导体制造的刚需,晶圆厂扩产,它就一定跟着放量。
第二大赛道:光刻胶及配套试剂——卡脖子最狠的环节
光刻胶是整个电子化学品里皇冠上的明珠,也是技术壁垒最高、国产替代空间最大的环节。
光刻胶分很多种:g/i线、KrF、ArF、EUV,制程越先进,难度越大。现在国内g/i线光刻胶国产化率大概20%,KrF刚突破,ArF只有个别企业能量产,EUV还在实验室阶段。高端ArF光刻胶的国产化率,说出来你可能不信,还不到8%。
这个赛道的市场规模2026年预计超过130亿元,增速是所有细分里最快的之一。而且这东西是典型的“一旦突破,订单爆发”,因为客户验证通过后,不会轻易换供应商,粘性极强。
第三大赛道:电子特气——芯片制造的“空气”
电子特种气体,比如六氟化钨、三氟化氮、磷烷、砷烷这些,贯穿芯片制造的刻蚀、沉积、掺杂全流程,用量大,壁垒高。
全球电子特气市场被美国空气化工、日本大阳日酸这些巨头垄断了几十年,国内整体国产化率大概30%,高端的高纯特气还不到10%。以前国内晶圆厂的特气,几乎全靠进口,价格高、交货慢,还随时可能被卡脖子。
这几年国内企业突破很快,很多品种已经实现量产,开始进入头部晶圆厂供应链。2026年国内电子特气市场规模预计突破300亿元,是电子化学品里第二大细分赛道。
第四大赛道:CMP抛光材料——晶圆平坦化的“砂纸”
CMP就是化学机械抛光,把晶圆表面磨得平平整整的,才能继续做下一层电路。抛光材料主要分抛光液和抛光垫,前者占七成,后者占三成。
这个赛道以前也是海外垄断,美国Cabot、日本Fujimi占据了大部分市场。现在国内企业突破很快,抛光液国产化率大概24%,抛光垫也实现了量产,都已经进入7nm先进制程供应链了。
AI芯片的制程越先进,抛光的步骤就越多。以前28nm芯片只需要几次抛光,现在5nm芯片要几十次,抛光材料的用量直接翻倍。这也是为什么这个赛道增速特别快,年复合增长率接近15%。
第五大赛道:电子封装材料——后摩尔时代的新增长点
以前大家不重视封装材料,觉得技术含量低。但先进封装起来之后,封装材料的价值量一下就上来了。
封装材料包括封装基板、塑封料、底部填充胶、导电银浆等等,种类非常多。随着2.5D、3D封装的普及,高端封装材料的需求爆发式增长。
这个赛道整体国产化率大概30%,高端的先进封装材料还比较依赖进口,替代空间很大。2026年国内市场规模预计超过250亿元。
第六大赛道:新能源电子化学品——第二增长曲线
很多人不知道,电子化学品不只用在半导体,还用在新能源电池、光伏、面板这些领域。比如锂电池的电解液、添加剂,光伏的银浆、封装胶,都属于电子化学品的范畴。
这个赛道的市场规模更大,仅电池用化学品,2026年国内就预计超过1300亿元。而且国内企业在这个领域的竞争力很强,很多已经做到全球龙头了。
把这六大赛道加起来,就是一个2300多亿的大市场,而且还在以两位数的速度增长。更关键的是,国产替代才刚刚开始,从低端往高端渗透,每突破一个品类,就是几亿、几十亿的市场空间。
10朵金花:各守一个关口,都是国产替代的中坚力量
聊完产业链,再说说大家最关心的代表企业。我从六大赛道里,选了10家技术实力最强、国产替代进展最快的企业,覆盖了从上游材料到终端应用的全链条,号称“10朵金花”。
注意,这里只是产业分析,不做任何推荐。每家企业都有自己的优势,也有自己的短板,投资有风险,别盲目抄作业。
1. 晶瑞电材:湿电子化学品的“全能选手”
晶瑞电材是国内湿电子化学品的龙头企业,也是产品线最全的企业之一。高纯双氧水、硫酸、氨水、氢氟酸,它都能做,而且很多都做到了G5级别,成功配套12英寸晶圆产线。
它最厉害的地方,是不光做湿电子化学品,还布局了光刻胶。g/i线光刻胶已经大批量供货,KrF光刻胶也通过了客户验证,是国内少数能同时做湿化学品和光刻胶的企业。
2026年它的潜江基地产能释放之后,高纯试剂的产能还会翻倍,是国产替代进程里最核心的玩家之一。
2. 南大光电:ArF光刻胶的“破局者”
聊光刻胶,绕不开南大光电。它是国内唯一实现ArF浸没式光刻胶量产的企业,打破了日本企业几十年的垄断。28nm制程产品已经稳定供货,14nm工艺也通过了客户验证。
很多人不知道,它不光做光刻胶,还是电子特气的龙头。磷烷、砷烷这些高纯特气,国内市占率超过50%,以前全靠进口,现在基本都用它家的。
光刻胶+电子特气双轮驱动,一个卡脖子突破,一个基本盘稳固,技术壁垒非常高。
3. 安集科技:CMP抛光液的“国内一哥”
安集科技是国内CMP抛光液的绝对龙头,也是唯一一家打进14nm以下先进制程供应链的国产抛光液企业。铜抛光液、阻挡层抛光液、介电材料抛光液,它都做,而且全球市场份额已经做到了11%。
AI芯片制程升级,抛光步骤翻倍,对抛光液的需求和技术要求都大幅提升。它正好卡在这个节点上,产品持续突破,从14nm到7nm再到5nm,一步一步往高端走。
以前这个领域全是美国企业的天下,现在它硬生生撕开了一道口子。
4. 鼎龙股份:抛光垫+光刻胶双突破
鼎龙股份本来是做打印耗材的,后来转型半导体材料,转型非常成功。它是国内唯一能量产CMP抛光垫的企业,打破了美国陶氏的独家垄断,现在已经进入中芯国际、长江存储的供应链。
不光是抛光垫,它的光刻胶业务也进展很快。KrF、ArF光刻胶都有产品出来,而且拿到了国内主流晶圆厂的批量订单,潜江基地产能释放之后,规模会更大。
它是国内少有的同时在抛光材料和光刻胶两个高端领域都实现突破的企业,后劲很足。
5. 中船特气:电子特气的“国家队”
中船特气是国内电子特气的龙头企业,背景是中船重工,根正苗红的国家队。它的产品种类特别全,三氟化氮、六氟化钨、四氟化碳这些主流特气,它都能做,而且纯度做到了全球一流水平。
三氟化氮这个品种,它的全球市占率已经做到了第二,仅次于美国空气化工。以前海外企业卖天价,现在它做出来了,价格直接打下来一半,还保障了国内供应链的安全。
这几年国内晶圆厂大扩产,特气需求爆发,它作为国产龙头,受益非常直接。
6. 兴福电子:电子级磷酸的“隐形冠军”
兴福电子很多人没听过,但在电子级磷酸这个细分领域,它是绝对的老大。国内市占率超过60%,连续好几年第一,台积电、中芯国际都是它的客户。
别小看磷酸,芯片刻蚀、清洗都离不开,而且对纯度要求极高。以前高端电子级磷酸全靠日本进口,现在它不仅做到了国产替代,还出口到海外。
它独创的“循环回收-提纯-再利用”工艺,成本比海外企业低很多,性价比优势非常明显。
7. 江丰电子:溅射靶材的“开路先锋”
溅射靶材,就是芯片制造里用来镀膜的材料,钽靶、钛靶、铜靶这些。以前高端靶材全被美国霍尼韦尔、日本日矿金属垄断,国产化率只有5%左右。
江丰电子就是国内靶材行业的开路先锋,花了十几年时间,把纯度从99.99%做到99.9999%,从8英寸做到12英寸,一步步打进了台积电、中芯国际的先进制程产线。
现在AI芯片里的铜互连、阻挡层用量大幅增加,靶材的价值量直接提升。它除了晶圆制造靶材,还在布局封装靶材、面板靶材,成长空间又打开了一层。
8. 格林达:显影液的“全球龙头”
格林达是做TMAH显影液的,也就是光刻胶显影那一步用的化学品。别看这个细分小,它做到了全球最大,市占率非常高。
它的显影液技术达到了国际G4标准,不仅供应国内面板厂、晶圆厂,还大量出口海外。很多人不知道,全球每两块面板,就有一块用着它的显影液。
这几年它还在往半导体级显影液延伸,切入晶圆制造领域,打开了新的增长空间。
9. 多氟多:电子级氢氟酸的“破局者”
多氟多本来是做氟化工的,后来切入电子级氢氟酸,做到了国内龙头。G5级高端电子氢氟酸,它是国内少数能量产的企业,产品适配3nm制程和HBM存储,还打进了台积电、三星的供应链。
电子级氢氟酸是芯片清洗、刻蚀的关键材料,高端的以前全靠日本企业。现在它突破了,不仅替代进口,还反向出口到韩国、日本。
氟化工的底子加上半导体的升级,让它在电子化学品赛道里的竞争力非常强。
10. 国瓷材料:电子陶瓷的“材料平台”
国瓷材料是国内电子陶瓷材料的龙头,MLCC陶瓷粉体、陶瓷基板、封装材料,它都做。很多人知道它做牙科材料,不知道它在电子材料领域的布局非常深。
MLCC是电子工业的“大米”,用量极大,而陶瓷粉体是MLCC最核心的原材料。以前高端粉体全靠进口,现在它基本实现了国产替代,国内市占率很高。
随着汽车电子、AI算力的需求爆发,MLCC用量持续增长,上游的陶瓷粉体也跟着受益。它还在不断拓展新的电子材料品类,平台化优势很明显。
这10家企业,分守在电子化学品的各个关键环节,有的已经做到全球领先,有的还在突破卡脖子技术。它们不一定是市值最大的,但一定是技术实力最强、国产替代最确定的。
客观说风险:这三个坑,一定要心里有数
当然,我也不会一味吹这条赛道。炒股20年,见过太多赛道从万众瞩目到一地鸡毛。电子化学品虽然机会大,但风险也不小,有三个坑一定要注意。
第一个风险:技术突破不及预期。
高端电子化学品的技术壁垒非常高,不是砸钱就能马上砸出来的。很多企业说在研发,但什么时候能量产、能不能通过客户验证、良率能不能达标,都有很大的不确定性。一旦突破慢于预期,估值就会承压。
第二个风险:客户认证周期长。
半导体材料的认证,动辄两三年。要先送样测试,再小批量试产,再大批量供货,流程非常长。不是你产品做出来就能卖钱,中间有很长的验证期。很多企业熬不过验证期,就撑不下去了。
第三个风险:产能释放后的价格战。
现在国产替代空间大,产品毛利率高,吸引了很多企业进来。未来几年产能陆续释放,如果需求跟不上,就可能打价格战,毛利率会快速下滑。不是所有企业都能吃到行业红利。
所以看这条赛道,别光看故事,要看真实的业绩、看客户认证、看产能释放节奏。概念炒得再凶,没有业绩落地,都是空中楼阁。
最后说几句掏心窝子的话
最后,跟大家聊聊我对这条赛道的整体看法。
我炒股20年,见证了中国制造业从低端到高端的升级过程。每一个产业的突围,都是从下游往上游打,先做终端,再做零部件,最后攻克上游材料。
电子化学品,就是半导体产业最上游的那道关口。这道关口攻不下来,芯片产业永远是无源之水、无本之木。
现在的电子化学品,就像2015年的锂电池材料,2019年的光伏材料。行业需求爆发,国产替代加速,龙头企业陆续突破,接下来就是业绩逐步兑现的过程。
当然,这条路不会一帆风顺。会有技术瓶颈,会有价格战,会有企业掉队。但大方向是确定的:中国的电子产业,最终一定会把上游材料的主动权攥在自己手里。
还是要郑重提醒:本文所有内容均为产业分析和个人观点,不构成任何投资建议。文中提及的企业仅为行业代表,不做任何推荐。股市有风险,投资需谨慎。
觉得今天的内容对你有帮助的,麻烦点个赞,点个关注。后面我会继续拆解更多硬核的新材料赛道,用20年的市场经验,带你看透产业背后的真实逻辑,少走弯路,少踩坑。
七星策略提示:文章来自网络,不代表本站观点。